

2017年中国幼儿园数量、在园人数及发展趋势预测
添加时间:2016-11-19 浏览次数:
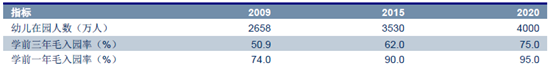
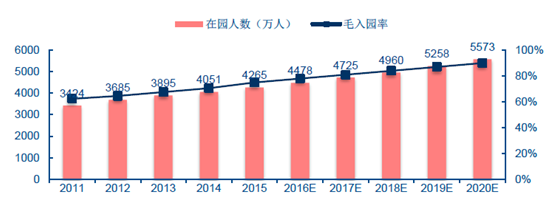
中国教育部门根据在园学生人数除以户籍所在三周岁以上六周岁以下适龄儿童总人数,获得的数据称为“毛入园率”。根据《国家中长期教育改革和发展规划纲要(2010-2020)》,2015年学前三年毛入园率应达到62%。实际上,2015年在园人数达到4264.83万人,学前三年入园率已达75%。假设2009-2015年在园人数增速持续,预计2020年学前三年毛入学率将达到90%-95%。
《国家中长期教育改革和发展规划纲要》学前教育事业发展主要目标
全国幼儿园在园人数(万)及学前三年毛入学率(%)
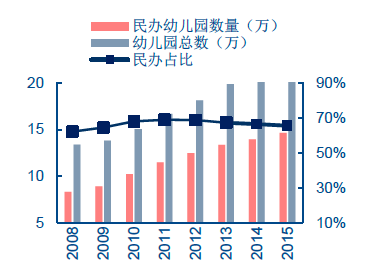
根据教育部全国教育事业发展统计公报,2015年中国共有22.37万所幼儿园,其中民办幼儿园14.64万所,占比65.4%。根据2007-2015年幼儿园统计数据,我们发现:1)民办幼儿园占比先升后降,2007-2011年,民办幼儿园占比从60%上升到69%,随后开始缓慢回落。
背后的原因我们认为是:随着第一期(2011-2013年)学前教育三年行动计划的实施和《国家中长期教育改革和发展规划纲要》的颁布,公办园数量由下降转变为上升,民办园占比有所下降。
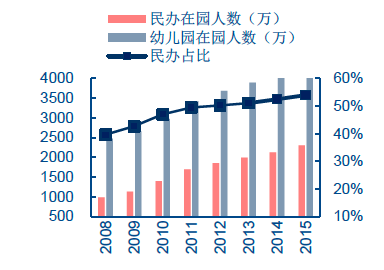
2)民办幼儿园在园人数占比达54%,并且该比例持续以每年1到2个百分点的速度增长。
3)2007年-2015年,民办幼儿园数量平均每年增长0.86万所,2015年较2014年增长0.71万所,假设“0.71万所”的增速持续,2020年中国民办幼儿园有望达到18.19万所。
2008-2015年民办幼儿园数量
2008-2015年民办幼儿园在园人数
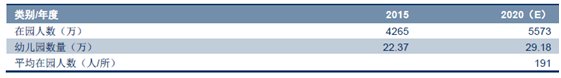
根据2015年幼儿园数量和在园人数测算,中国幼儿园的平均规模为191人/所。假设平均规模保持在191人/所不变,按照之前对在园人数的估计,2020年将需要约29.18万所幼儿园。
2015 年至2020 年中国幼儿园数量需求预计
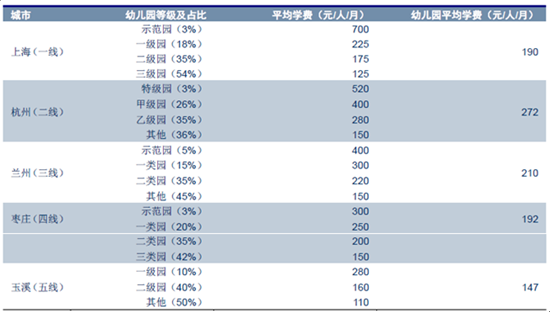
学费方面,公办园和民办园差距较大。根据我们对上海、杭州、兰州、枣庄、玉溪等城市教育部门公开披露的公办园保育费数据的梳理,发现公办园的收费中枢普遍在150元-250元/月,且与城市消费水平、收入水平无明显关联,公办园保育费是同档次民办园的1/10-1/3。实际收费过程中,叠加餐费、学习用品费、保管费等费用,公办园的总体收费一般达到600-1200元/月,仍仅为同档次民办园的1/3-1/2。
公办幼儿园收费标准梳理
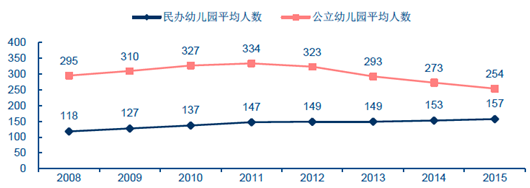
另外,我们发现,自2011年大规模扩张公办园数量开始,公办园的平均在园人数呈大幅下降趋势,根本原因在于国家大力推广公办园和普惠园的目的在于提升学前三年毛入园率,不考虑经济效益指标,注重新建幼儿园覆盖空白学区。而民办园更好地满足高质量、差异化的教育需求,对家长的吸引力越来越大,民办园平均人数的上升也是幼教消费升级的一个佐证。我们判断,2020年之前公办园数量仍将保持快速增长,填补空白区域,但平均在园人数下降的趋势也将保持,而民办园数量增长速度或将继续慢于公办园,但平均在园人数将保持增长。
公办园和民办园平均规模
我们对市场上规模较大的、知名的连锁幼儿园集团进行梳理统计,无论是直营、连锁还是直营+连锁模式均通盘考虑,按照幼儿园数量的维度,行业前20家机构的幼儿园合计仅6500家左右,市场份额还不到3%。教育行业因其地域特征、服务和管理边界等原因,一直是个极其分散的行业。
但我们关注到,近两年随着资本的涌入,一些大型连锁幼教机构正在加速扩张,国内以威创股份(红缨教育、金色摇篮)为代表迅速扩大加盟园所数量,同时国外的优质幼教品牌也相继进入中国。
中国国内主要连锁幼儿园情况一览
|
品牌 |
成立时间 |
学费 |
校区数量 |
运营模式 |
主要分布地区 |
|
21 世纪幼儿园 |
1995 年 |
3150-3500 元/月,国际班5400 元/月,住宿费400-800 元/月 |
28 家直营,3 家加盟 |
直营为主 |
北京 |
|
北京博苑幼儿园 |
1998 年 |
1000 元/月 |
超过800 所,其中50 所直营园 |
直营&加盟 |
全国中东部大部分省份 |
|
大地幼儿园 |
1985 年台湾创立,1993 年进入内地 |
3000-4000 元/学期 |
500 多所 |
参股&直营 |
覆盖除青海外的所有省市自治区,140 余座城市 |
|
大风车幼儿园 |
2001 年 |
500-1500 元/月 |
119 家 |
直营&加盟 |
覆盖全国各地 |
|
东方剑桥幼儿园 |
1986 年 |
上海地区980-1300 元/月,不同地区差异较大 |
105 所 |
直营 |
北京、江苏、湖南、安徽、福建 |
|
红黄蓝幼儿园 |
1998 年 |
1200-3700 元/月 |
287 家 |
直营&加盟 |
覆盖中国大陆全部省份 |
|
红缨幼儿园 |
1998 年 |
北京地区3000 元/月,二三线城市600-1500 元/月 |
拥有连锁幼儿园2000 多家, |
加盟为主 |
覆盖中国大陆全部省份 |
|
汇佳幼儿园 |
1993 年 |
4400 元/人/月 |
43 家 |
直营 |
北京及其他地区 |
|
金色摇篮幼儿园 |
1996 年 |
15000-25000 元/年 |
14 所直营园,300 多所品牌园 |
直营&加盟 |
覆盖中国大陆全部省份 |
|
马荣幼儿园 |
1998 年 |
3000-6000 元/月 |
27 家 |
直营 |
江浙沪粤、武汉 |
|
明珠幼儿园 |
1992 年 |
1200 元/月 |
51 家 |
直营 |
陕西西安以及西北地区 |
|
诺贝儿幼儿园 |
2006 年 |
10000 元/年 |
直营园46 所,品牌加盟园132 所 |
直营&加盟 |
覆盖上海、江苏、广东、福建、山东、江西、云南、山西等地 |
|
三之三幼儿园 |
2003 年 |
1500-3000 元/月 |
75 家直营园,30 家加盟园 |
直营&加盟 |
主要分布在华东、华中地区 |
|
厦门小金星幼儿园 |
1999 年 |
2000 元/月 |
74 家 |
直营 |
主要分布在福建省 |
|
山东银座英才幼儿园 |
2001 年 |
1200 元/月 |
300 余家联盟园 |
直营&加盟, 加盟为主 |
覆盖全国22 个省份 |
|
万婴幼儿园 |
1998 年 |
1600-2680 元/月 |
27 家 |
直营 |
湖南地区 |
|
伟才幼儿园 |
2001 年 |
2500-5000 元/学期 |
400 多家,分布在全国20 多个省市 |
直营&加盟, 加盟为主 |
覆盖中国大陆全部省份 |
|
香港艾乐幼儿园 |
2003 年 |
不同地区收费不同 |
200 多家 |
加盟 |
覆盖中国大陆全部省份 |
|
香港跨世纪幼儿园 |
1990 年代 |
1000-2000 元/月 |
401 家(含加盟园) |
加盟 |
主要分布在三四线城市 |
|
小哈佛幼儿园 |
1996 年 |
近2000 元/月 |
60 家 |
直营 |
主要分布在河南及北方地区 |
|
小哈津幼儿园 |
1993 年 |
1380-1680 元/月 |
35 家 |
直营 |
辽宁省 |
|
小红帽幼儿园 |
1997 年 |
1200-1400 元/月 |
110 家 |
直营为主(100 家), 少数加盟 |
主要分布在广西及华南地区 |
|
小太阳幼儿园 |
1989 年 |
- |
149 家 |
加盟 |
覆盖中国大陆全部省份 |
|
协和幼儿园 |
1993 年 |
2650-3500 元/月 |
30 家(其中25 家在上海) |
直营 |
上海及华东地区 |
|
幸福泉幼儿园 |
1997 年 |
北京地区 3000 元/月 |
87 家 |
加盟为主 |
覆盖中国大陆全部省份 |
|
徐州幼儿师范附属幼儿园 |
1991 年 |
4860 元/学期 |
45 所(28 家直营, 9 家加盟,8 家待开办) |
直营为主 |
徐州及苏南地区 |
|
中国科学院幼儿园 |
1954 年 |
- |
29 直营园、61 家加盟园 |
直营&加盟 |
中国科学院行政管理局出资设立 |
国外优质幼教品牌进入中国市场,受限于政策限制,目前一般都是采取与有实力的中国企业合作的形式。(根据《外商投资产业指导目录(2015 年修订)》,外商投资学前教育机构限于中外合作、中方主导,校长或者主要行政负责人应当具有中国国籍,中外合作办学机构的理事会、董事会或者联合管理委员会的中方组成人员不得少于1/2。)
部分国外高端幼教品牌进驻中国市场情况
根据收费情况以及市场认可度,我们将幼儿园划分为五个类型:超高端、高端、中端、普惠性幼儿园/公办园、低端幼儿园。
超高端幼儿园:收费7000元/月以上幼儿园,以国际学校中的幼儿园为主,如德威英国国际学校的幼儿园,哈罗国际学校、使馆国际学校幼儿园等,其中相当一部分是面向外籍人员子女的幼儿园;
高端幼儿园:收费3000元/月-7000元/月,主要分布在一二线城市,如马荣幼儿园、汇佳幼儿园(部分园所)、协和幼儿园均属于此类;
中端幼儿园:可以分为1200-2000/月,2000-3000/月两个档次,在二三线城市属中等收费,在四五线城市属于价格较高的定位;
普惠性幼儿园和公办园:收费一般在1200元以下,在办学条件上合乎一定的规范,保育教育质量比较有保障;
低端幼儿园:收费低于1200元以下,主要在四五线城市和农村,因当地场地和人员成本不高,多数也可以同样具备基本的设施条件,但缺乏严格的课程体系和办学标准。
如果站在中产阶级群体的视角,收费3000左右的幼儿园可能算不上高端园,收费7000左右/月的是否可算在超高端的范畴也存疑。但如果从全国、全民的视角出发,收费3000元-7000元/月已经属于非常昂贵的幼儿园,就读于这类幼儿园幼儿的比例很低,已经属于高端教育的范畴。因此我们综合考虑国情,将幼儿园分为超高端、高端、中端、普惠性幼儿园/公办园、低端幼儿园。
上海部分超高端幼儿园学费及教学情况
|
学校名称 |
学费 |
班级规模 |
师生比 |
入学考试 |
教学语言 |
|
上海德威英国国际学校 |
170000-225000/ 年 |
16-20 人 |
1:4-5 |
托班和小班入学前不用面试,提前至少一年报名进入Waiting List,轮到即可入读。中班起插班要面试英文并约谈家长。 |
双语教学由一位英语为母语的教师和一位说汉语的助教同时展开。 |
|
上海哈罗国际学校 |
20 万左右/年 |
16-20 人 |
1:4-5 |
需面试并约谈家长。 |
英语为主,有中文课, 不单纯教语言,中文课上会涉及历史、地理、文化等。 |
|
上海耀中国际学校 |
187000-204000/ 年 |
16-24 人 |
1:6-8 |
托班和小班入学前要和家长见面。提前一年报名、进入Waiting List 轮到即可入读。 |
强调中英文双语并行, 中英文比例5:5。从幼儿园起一直到小学, 每班均由一位中国教师和一位外籍教师共同协教。 |
高端幼儿园的家长一般愿意在孩子教育上付出更高的金钱成本,同时也会愿意为孩子教育付出更高的通勤成本(包括通勤的时间成本和金钱成本),因此高端幼儿园的服务半径高于中低端幼儿园。根据我们的草根调研,中低端幼儿园覆盖的服务半径在2-3公里,高端园覆盖的服务半径可以达到3-5公里。考虑到幼儿园的服务半径较小,以及幼儿园扩张受政府规划限制,存量中低端幼儿园一般不会受到普惠园的直接竞争,但普惠园的高增速会对中低端园的扩张产生影响。
同时,1)从中产阶级幼教消费升级的角度,高端园的需求增长将持续更长时间;2)稳定运营的高端园的盈利能力高于稳定运营的中低端园;3)高端园用户的增值服务空间更大;4)高端园的管理和教学人才稀缺,所需办学投入、战略眼光和管理能力要求更高,因此也具备更高的竞争壁垒。
综上所述,看好高端幼儿园的发展前景。
- 上一篇:[视频]北京电视台报道第19届北京国际幼教用品展览会 2016/11/23
- 下一篇:深度解读新《纲要》下的幼儿园环境创设 2016/11/12